Enquêteur d’assurance : rôle, limites légales et droits de l’assuré
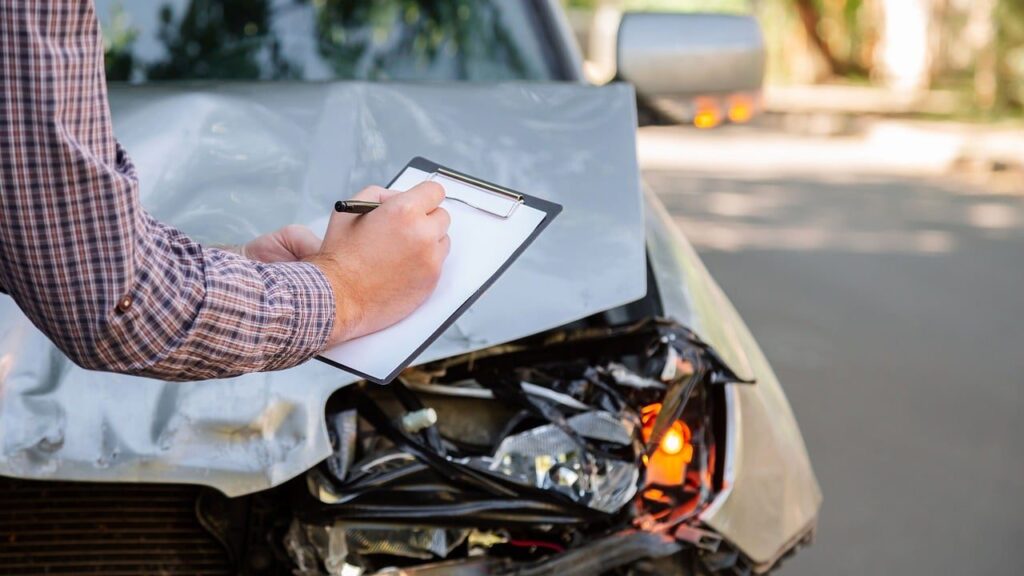
Un enquêteur d’assurance vérifie, pour le compte d’une compagnie ou d’une mutuelle, la réalité d’un sinistre déclaré : circonstances d’un accident, existence des biens volés, gravité d’un handicap invoqué. Il peut être salarié de l’assureur ou détective indépendant agréé par le CNAPS. Ses pouvoirs sont ceux d’un particulier : il ne peut ni entrer chez vous sans votre accord, ni se faire passer pour un policier, ni vous surveiller de façon disproportionnée.
Qu’est-ce qu’un enquêteur d’assurance ?
L’enquêteur d’assurance intervient lorsqu’un dossier de sinistre présente des incohérences ou un enjeu financier important. Sa mission consiste à établir des faits, pas à décider : c’est l’assureur qui tire les conséquences de son rapport, et le juge en cas de litige. Le métier recouvre deux profils :
- les inspecteurs ou chargés de lutte contre la fraude salariés des compagnies, qui instruisent les dossiers en interne ;
- les agents de recherches privées (détectives) indépendants, mandatés pour une mission précise, qui doivent détenir un agrément et une autorisation d’exercer délivrés par le CNAPS, l’autorité de contrôle des activités privées de sécurité.
Les organismes de sécurité sociale emploient aussi leurs propres enquêteurs : l’Assurance maladie présente sur son site des postes d’enquêteur et d’enquêteur accidents du travail et maladies professionnelles.
Le rôle de l’enquêteur dans la lutte contre la fraude
Les missions confiées varient selon la branche d’assurance. Les plus courantes portent sur :
- les accidents de la route : reconstitution des circonstances, identité réelle du conducteur, témoins ;
- les vols et cambriolages : existence et valeur des biens déclarés, factures, traces d’effraction ;
- les incendies et dégâts des eaux : origine du sinistre, antériorité des dommages ;
- les dommages corporels : vérification des limitations physiques invoquées pour une indemnisation ;
- les prestations de prévoyance : arrêt de travail incompatible avec une activité exercée en parallèle.
Pour y parvenir, l’enquêteur combine plusieurs méthodes :
- l’analyse des pièces du dossier (déclaration, devis, factures, photos) ;
- des recherches en sources ouvertes, comme les annonces de revente ou les publications publiques ;
- une enquête de voisinage et l’audition de témoins ;
- l’audition de l’assuré, avec son accord ;
- parfois des observations sur la voie publique, limitées dans le temps.
Le rapport final doit distinguer les faits constatés des hypothèses. Pour les arrêts de travail suspects côté employeur, la logique est proche de celle du détective privé en cas d’arrêt maladie.
Ce que l’enquêteur peut faire et ce qui lui est interdit
L’enquêteur d’assurance ne dispose d’aucun pouvoir de police. Il agit dans le cadre du droit commun et du code de la sécurité intérieure pour les détectives. Le tableau résume les limites posées par la loi et la jurisprudence.
| Autorisé | Interdit |
|---|---|
| Vous interroger si vous l’acceptez, chez vous avec votre accord ou ailleurs | Entrer dans votre domicile sans votre accord (violation de domicile, article 226-4 du code pénal) |
| Vérifier des factures auprès de commerçants, qui restent libres de répondre | Se présenter comme policier ou gendarme (usurpation de fonctions, article 433-17 du code pénal) |
| Observer et noter vos déplacements dans des lieux publics, pour une durée limitée | Vous filmer ou photographier dans un lieu privé sans consentement (article 226-1 du code pénal) |
| Consulter des informations publiquement accessibles | Accéder à vos comptes, dossiers médicaux ou fichiers administratifs protégés |
| Recueillir des témoignages de voisins ou de témoins | Mener des surveillances répétées et prolongées, disproportionnées au regard du dossier |
Le respect de la vie privée est garanti par l’article 9 du code civil. Le cadre général de l’activité est détaillé dans notre guide sur ce qu’un détective privé a le droit de faire.
Les limites fixées par la Cour de cassation
La première chambre civile a tranché deux affaires d’enquêtes commandées par des assureurs en 2016. Le 25 février 2016 (n° 15-12.403), elle a jugé que le droit à la preuve ne justifie la production d’éléments portant atteinte à la vie privée que si cette production est indispensable et si l’atteinte reste proportionnée au but poursuivi. Dans ce dossier, quatre enquêtes menées en cinq ans, avec des filatures sur plusieurs jours, ont été jugées disproportionnées.
Le 22 septembre 2016 (n° 15-24.015), elle a retenu que des opérations de surveillance portant sur l’intérieur du domicile excédaient les nécessités de l’enquête privée. Un rapport obtenu dans ces conditions peut être écarté des débats. Au vu de ces deux arrêts, le juge regarde notamment :
- la durée et le nombre des surveillances ;
- les lieux observés, l’intérieur du domicile restant protégé ;
- l’existence d’autres moyens de preuve moins intrusifs ;
- l’enjeu du litige au regard de l’atteinte portée à la vie privée.
Ces critères servent aussi à apprécier la valeur juridique d’un rapport de détective privé devant le juge.
La certification d’enquêteur d’assurances
Les compagnies exigent souvent une certification en plus de l’agrément CNAPS. AFNOR Certification délivre une certification de personnes « Enquêteur d’assurances », bâtie avec l’ALFA (Agence pour la lutte contre la fraude à l’assurance). Selon AFNOR, elle se déroule ainsi :
- recevabilité de la candidature au regard des prérequis : diplôme ou équivalent, expérience professionnelle, agrément ;
- un QCM d’une heure sur la fraude à l’assurance, son cadre juridique et les techniques d’investigation ;
- l’examen de 4 rapports d’enquête rédigés par le candidat, choisis parmi 10 missions des 24 derniers mois ;
- un contrôle du maintien des compétences tous les deux ans, puis un renouvellement.
AFNOR affiche un tarif de 725 € hors taxe pour la certification initiale. Un annuaire des enquêteurs certifiés est consultable sur son site.
Ce que vous risquez en cas de fraude
Gonfler un préjudice ou déclarer un sinistre fictif expose l’assuré à plusieurs conséquences, qui se cumulent :
- la perte de l’indemnité, lorsque le contrat prévoit une déchéance de garantie pour fausse déclaration sur le sinistre ;
- la nullité du contrat en cas de fausse déclaration intentionnelle lors de la souscription (article L113-8 du code des assurances) ;
- le remboursement des sommes déjà versées ;
- des poursuites pour escroquerie, punie de 5 ans d’emprisonnement et de 375 000 € d’amende (article 313-1 du code pénal).
Une erreur de bonne foi n’est pas une fraude. L’assureur doit prouver le caractère intentionnel de la fausse déclaration.
Vos droits face à un enquêteur d’assurance
Vous n’êtes pas obligé de recevoir l’enquêteur chez vous ni de répondre à ses questions, même si un refus total peut compliquer l’instruction du dossier. Plusieurs réflexes protègent vos intérêts :
- demander sa carte professionnelle et l’identité de l’assureur qui l’a mandaté ;
- vous faire assister par une personne de confiance ou un avocat lors de l’entretien ;
- relire et corriger toute déclaration écrite avant de la signer ;
- exercer votre droit d’accès aux données que l’assureur détient sur vous, prévu par le RGPD ;
- contester le rapport devant l’assureur, puis devant le juge s’il contient des erreurs ou résulte d’une surveillance disproportionnée.
En cas de désaccord persistant sur l’indemnisation, le médiateur de l’assurance peut être saisi avant toute action en justice.
Questions fréquentes
Qu’est-ce qu’un enquêteur pour les assurances ?
C’est un professionnel chargé par un assureur de vérifier les circonstances et la réalité d’un sinistre. Il est soit salarié de la compagnie, soit détective indépendant agréé par le CNAPS. Il rassemble des faits dans un rapport, sans pouvoir de police ni droit d’accès à des fichiers protégés.
Quel est le salaire d’un inspecteur en assurance ?
Il dépend du statut. Un inspecteur salarié d’une compagnie relève de la convention collective de l’assurance et de son niveau de classification. Un détective indépendant facture des missions et son revenu dépend du volume confié. Nous ne citons pas de chiffre faute de grille officielle récente ; les offres publiées sur France Travail et l’APEC indiquent les fourchettes pratiquées.
Quel est le rôle d’un enquêteur ?
Établir des faits vérifiables : circonstances d’un accident, existence des biens, compatibilité d’un état de santé déclaré avec les activités observées. Il remet un rapport à son mandant, qui décide de la suite. Il doit respecter la vie privée de la personne visée et ne peut pas recourir à des procédés déloyaux.
Quel est le tarif d’un enquêteur privé ?
Les honoraires des détectives sont libres. Ils sont fixés par devis selon la durée, le nombre d’enquêteurs et les frais de déplacement. Pour une enquête d’assurance, c’est l’assureur mandant qui rémunère l’enquêteur. Un particulier ou une entreprise qui mandate un détective peut s’appuyer sur nos conseils pour choisir un détective privé.